Trotz erheblicher Restrukturierungen in den vergangenen Jahren bleibt der Maschinenbau unter wirtschaftlichem Druck. Rund 60 Prozent der befragten CxOs sehen das historisch gewachsene Produktportfolio als größte Belastung für die Profitabilität – noch vor den Lohnkosten. 86 Prozent halten die Unternehmen der Branche zudem für strukturell überorganisiert und damit nicht ausreichend auf die heutigen Anforderungen an Geschwindigkeit und Marge ausgerichtet. Damit verschiebt sich die Herausforderung: Es geht nicht mehr allein darum, Kosten zu senken, sondern Portfolios, Organisationen und Wertschöpfungsketten so zu vereinfachen, dass Unternehmen schneller und produktiver werden. „Deutsche Maschinenbauunternehmen sind sehr gut darin geworden, Abschwünge zu managen. Die Frage ist jetzt, ob sie ebenso gut darauf vorbereitet sind, den nächsten Aufschwung zu nutzen“, sagt Daniel Kittelberger, Principal und Leiter der Industry Business Unit Machinery and Industrial Automation bei Horváth.
Von vernetzt zu autonom
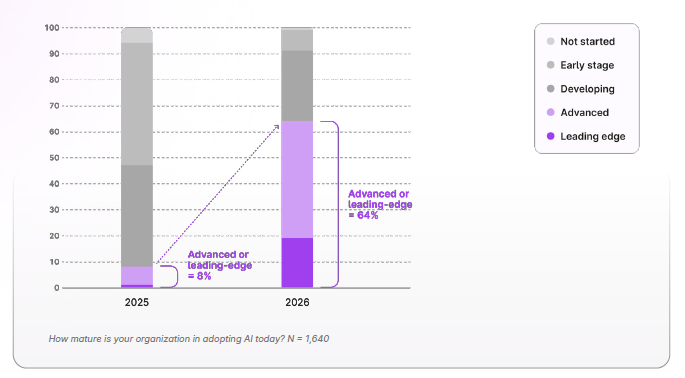
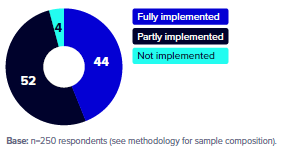
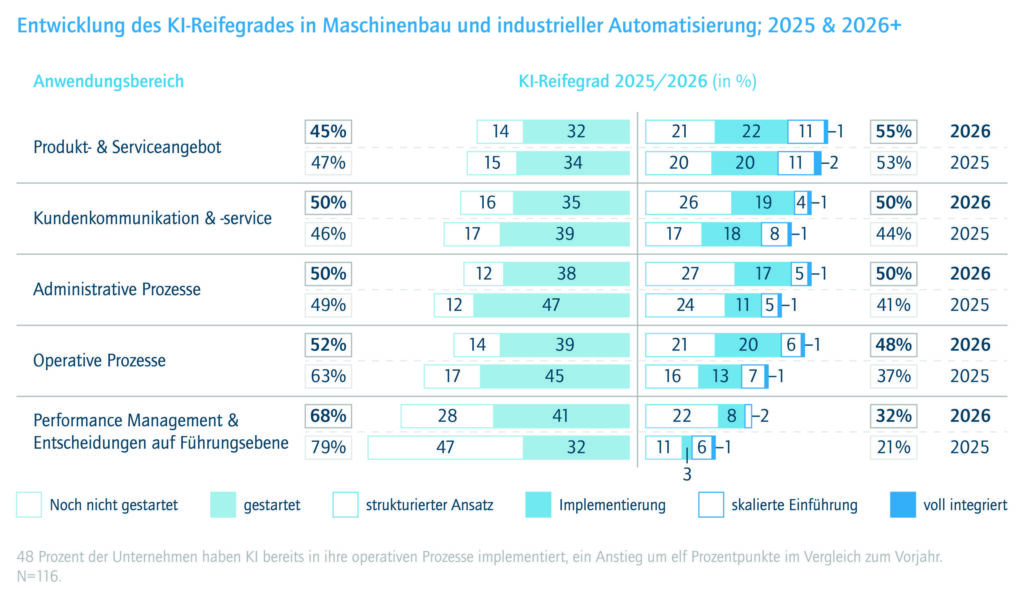
Neben weiteren Effizienzsteigerungen sieht die Branche vor allem in KI und digitaler Transformation neue Wachstumschancen. Im Mittelpunkt steht dabei zunehmend die Frage, wie sich KI aus einzelnen Anwendungen heraus in die Breite skalieren lässt. 48 Prozent der Unternehmen haben KI bereits in ihre operativen Prozesse implementiert – elf Prozentpunkte mehr als im Vorjahr. Mangelnde Datenqualität, fehlende Prozessintegration und unzureichende Kompetenzen der Mitarbeitenden erschweren jedoch die unternehmensweite Skalierung. „KI deckt jahrelange Transformationsschulden in den Unternehmen auf – von fragmentierten Daten und Prozessen bis hin zu Governance und organisatorischen Kompetenzen“, sagt Kittelberger.
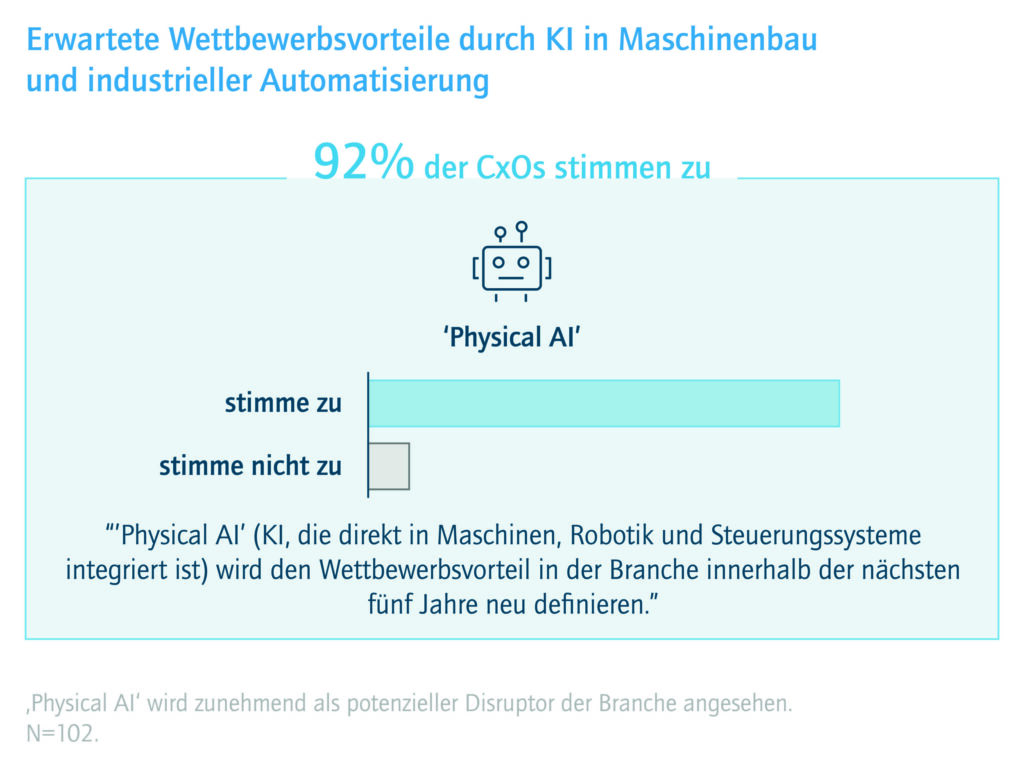
Die nächste Entwicklungsstufe zeichnet sich bereits ab: Nach der Vernetzung von Maschinen rückt nun deren zunehmende Autonomie in den Fokus. 92 Prozent der befragten CxOs erwarten, dass direkt in Maschinen, Robotik und Automatisierungssysteme eingebettete KI – sogenannte Physical AI – die Wettbewerbsbedingungen der Branche in den kommenden fünf Jahren grundlegend verändern wird.
Technologie schneller
in Kundennutzen übersetzen
Physical AI bietet dabei einen doppelten Hebel: Sie kann die Produktivität in den eigenen Prozessen steigern und zugleich zum Bestandteil neuer Maschinen und Automatisierungslösungen werden. Digitale Zwillinge und vernetzte Plattformen betrachtet die Mehrheit der Befragten dagegen zunehmend als Grundvoraussetzung und nicht mehr als Differenzierungsmerkmal. Gerade im Wettbewerb mit chinesischen Anbietern wird es nach Einschätzung der Studienteilnehmer entscheidend sein, technologische Entwicklungen schneller in konkreten Kundennutzen zu überführen. 89 Prozent der Befragten betrachten chinesische Anbieter nicht mehr primär als kostengetriebene Wettbewerber, sondern sehen in ihnen zunehmend eine strukturelle Konkurrenz in Schlüsseltechnologien. „Westliche Unternehmen konkurrieren nicht mehr allein über niedrigere Kosten, sondern über schnellere Lern-, Innovations- und Adaptionszyklen“, ordnet Kittelberger die Entwicklung ein.
Wertschöpfung wird globaler
Parallel dazu verändert sich die globale Organisation der Wertschöpfung. Für Deutschland rechnet die Branche 2026 mit dem Wegfall von 37.300 Arbeitsplätzen. Neueinstellungen und der Aufbau zusätzlicher Kompetenzen sollen dagegen vor allem in Indien, China und Nordamerika erfolgen. Gleichzeitig steigt der Anteil Deutschlands an den Investitionsausgaben von 32 Prozent im Vorjahr auf 37 Prozent. Engineering und Forschung bleiben damit wichtige Funktionen am heimischen Standort. Die Entwicklung deutet nach Einschätzung von Horváth daher weniger auf einen generellen Rückzug aus Deutschland als auf eine veränderte internationale Arbeitsteilung hin. „Künftiges Wachstum wird zunehmend dort stattfinden, wo sich Märkte entwickeln und Talente gewonnen werden“, erklärt Kittelberger.